Comprare opzioni call significa acquistare un contratto derivato che attribuisce al compratore il diritto, ma non l'obbligo, di acquistare un'attività sottostante a un prezzo prestabilito, detto strike price, entro o alla scadenza prevista. In cambio di questo diritto, l'acquirente paga un premio al venditore dell'opzione. La strategia viene generalmente utilizzata quando si prevede un rialzo del sottostante, ma il suo funzionamento è molto più articolato di una semplice scommessa sulla crescita di un'azione.
Nel mercato attuale, le opzioni stanno assumendo un ruolo sempre più importante nella gestione del rischio, nella speculazione e nella costruzione di strategie direzionali. I dati europei mostrano quanto sia rilevante il comparto: Eurex ha registrato 2,0659 miliardi di contratti derivati nel 2025, mentre nel giugno 2026 i volumi complessivi dei derivati quotati sono aumentati del 32% su base annua, raggiungendo 236,6 milioni di contratti; nello stesso mese i derivati azionari sono cresciuti addirittura del 105%.
Anche il mercato italiano offre un quadro interessante. Borsa Italiana mette a disposizione opzioni su FTSE MIB e singole azioni, con dati giornalieri su volumi, open interest e rapporto put/call. Nei dati disponibili a settembre 2026, per esempio, alcune call su Stellantis ed Enel figurano tra le serie più scambiate, a dimostrazione della presenza concreta delle opzioni azionarie nel mercato italiano.
Il contesto macroeconomico rende inoltre particolarmente importante comprendere la volatilità. Nell'area euro l'inflazione è salita al 3,3% nell'agosto 2026, contro il 2,9% di luglio, soprattutto per effetto dell'energia, mentre il mercato si prepara a nuove decisioni della BCE sui tassi. Per chi compra opzioni call, variazioni dei tassi, della volatilità implicita e delle aspettative sugli utili possono incidere sul prezzo dell'opzione anche quando il sottostante si muove nella direzione prevista.
Le principali questioni da affrontare oggi sono quindi la scelta dello strike, la scadenza, la volatilità implicita, il decadimento temporale e il rapporto tra premio pagato e probabilità di profitto. In prospettiva, l'evoluzione delle piattaforme elettroniche, la maggiore disponibilità di dati sulle opzioni e la diffusione di strumenti quantitativi potrebbero rendere l'accesso al mercato ancora più semplice. Questo non significa però che comprare una call diventerà meno rischioso: la facilità operativa può, al contrario, aumentare il rischio di assumere posizioni senza comprenderne pienamente la struttura.
Che cosa significa comprare una call
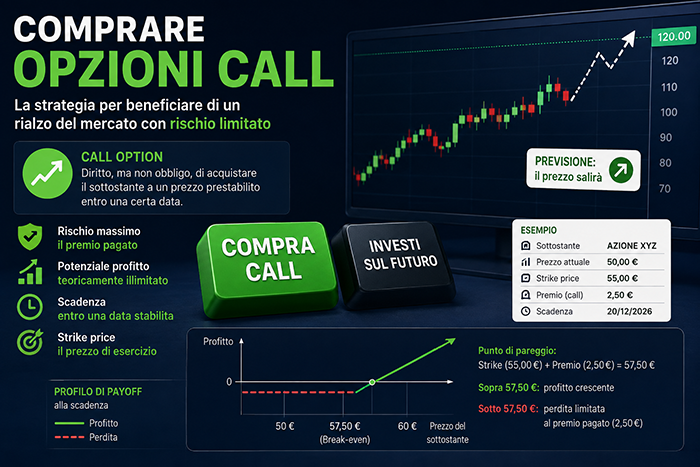
Quando si decide di comprare una call, si assume una posizione rialzista sul sottostante. Il compratore paga un premio iniziale e ottiene il diritto di acquistare il sottostante allo strike. La perdita massima, nel caso di acquisto della call, è normalmente limitata al premio versato, mentre il potenziale profitto teorico può essere molto elevato.
Gli elementi fondamentali da valutare sono:
- sottostante: azione, indice o altro strumento;
- strike price: prezzo al quale si può acquistare il sottostante;
- scadenza: data entro cui il diritto può essere esercitato;
- premio: prezzo pagato per acquistare la call;
- volatilità implicita: aspettativa del mercato sulle oscillazioni future;
- delta, gamma, theta e vega: principali sensibilità del prezzo dell'opzione.
Il punto di pareggio di una call acquistata, ignorando costi e particolarità contrattuali, è generalmente strike + premio pagato. Per questo non è sufficiente prevedere che il sottostante salga: deve salire abbastanza e abbastanza rapidamente da compensare il costo dell'opzione.
Esempio pratico di acquisto di una call
Supponiamo che un'azione quoti 50 euro e che un investitore acquisti una call con strike 52 euro pagando un premio di 2 euro.
A scadenza:
- se l'azione vale 48 euro, la call scade senza valore e la perdita è 2 euro;
- se l'azione vale 52 euro, l'opzione è a pareggio intrinseco ma il premio non è stato recuperato;
- se l'azione vale 54 euro, il valore intrinseco è 2 euro e il risultato teorico è vicino al pareggio;
- se l'azione vale 60 euro, il valore intrinseco è 8 euro e il profitto teorico è 6 euro.
L'esempio evidenzia un concetto fondamentale: la direzione del mercato non basta. Conta anche l'entità del movimento e, prima della scadenza, il modo in cui cambiano volatilità e tempo residuo.
Come scegliere strike e scadenza
La scelta dello strike determina profondamente il profilo rischio/rendimento. Una call in the money possiede già valore intrinseco; una call at the money è vicina al prezzo corrente del sottostante; una call out of the money ha invece un prezzo di esercizio superiore alla quotazione corrente.
La scadenza modifica ulteriormente il comportamento dell'investimento:
- scadenze brevi: premio generalmente più contenuto, ma maggiore pressione del theta;
- scadenze lunghe: premio più elevato, ma maggiore tempo disponibile perché la previsione si realizzi;
- strike molto lontani: costo inferiore, ma probabilità di chiudere profittevolmente generalmente più bassa;
- strike vicini: maggiore sensibilità al movimento del sottostante, ma premio superiore.
Il confronto tra call economica a breve scadenza e call più costosa a lunga scadenza rappresenta uno dei principali dilemmi dell'investitore. La prima può offrire un rendimento percentuale enorme se arriva rapidamente un movimento rialzista, ma può perdere quasi interamente il proprio valore in poco tempo. La seconda concede più tempo alla tesi d'investimento, ma richiede un esborso maggiore.
Le greche delle opzioni call
Per comprendere davvero il trading sulle opzioni call, è necessario andare oltre il semplice prezzo del sottostante. Le cosiddette greche permettono di misurare come il valore dell'opzione reagisce ai diversi fattori di mercato.
Delta misura approssimativamente la variazione del prezzo della call al variare del sottostante. Theta misura invece l'effetto del trascorrere del tempo e, per chi compra opzioni, tende normalmente a rappresentare un costo. Vega misura la sensibilità alla volatilità implicita, mentre gamma descrive la variazione del delta al variare del prezzo del sottostante.
Per il compratore di call:
- delta è normalmente positivo;
- gamma è normalmente positivo;
- theta è normalmente negativo;
- vega è normalmente positivo.
Questo spiega perché una call può perdere valore anche quando il sottostante rimane relativamente stabile: il tempo lavora contro il compratore.
Volatilità implicita e prezzo della call
Uno degli errori più frequenti consiste nel considerare il premio come se dipendesse soltanto dal prezzo dell'azione. In realtà, la volatilità implicita può modificare significativamente il valore di una call.
Se il mercato si aspetta movimenti più ampi, la volatilità implicita tende ad aumentare e, a parità degli altri fattori, anche il premio delle opzioni può crescere. Questo porta a una distinzione importante tra prevedere correttamente la direzione e acquistare un'opzione a un prezzo conveniente.
Il confronto è particolarmente evidente in occasione di:
- pubblicazione degli utili;
- decisioni delle banche centrali;
- dati macroeconomici importanti;
- operazioni societarie;
- eventi geopolitici.
Una call acquistata prima di un evento può quindi beneficiare di un forte movimento del sottostante, ma può anche subire una volatility crush dopo l'evento, cioè una brusca riduzione della volatilità implicita.
Comprare call oppure acquistare direttamente l'azione
Le due metodologie hanno caratteristiche molto differenti. L'acquisto dell'azione permette di mantenere il titolo senza una scadenza contrattuale; l'acquisto della call introduce invece leva finanziaria e scadenza.
Caratteristica | Azione | Call acquistata |
Scadenza | No | Sì |
Perdita massima | Dipende dal titolo | Generalmente il premio |
Leva | Limitata | Elevata |
Decadimento temporale | No | Sì |
Sensibilità alla volatilità | Indiretta | Elevata |
Dividendi | Possibili | Non ricevuti come azionista |
L'azione può quindi essere preferibile quando l'obiettivo è una partecipazione di lungo periodo. La call può essere più interessante quando si desidera un'esposizione rialzista definita nel tempo e con capitale iniziale inferiore, accettando però il rischio concreto di perdere interamente il premio.
Comprare call o utilizzare uno spread rialzista
Un'altra possibilità consiste nel confrontare l'acquisto di una call semplice con un bull call spread, che prevede l'acquisto di una call e la contemporanea vendita di una call con strike superiore e stessa scadenza.
Lo spread riduce generalmente il costo iniziale, ma limita anche il profitto massimo. Per esempio:
- acquisto call strike 100;
- vendita call strike 110;
- scadenza identica.
La call semplice beneficia maggiormente di un forte rialzo oltre 110, mentre lo spread raggiunge un profitto massimo predeterminato. La scelta dipende quindi dall'ampiezza del movimento atteso e dal capitale che si vuole rischiare.
Rischi e gestione del capitale
Comprare una call non significa acquistare un investimento a rischio limitato in senso assoluto: significa acquistare uno strumento con perdita massima predeterminata, ma con una probabilità concreta di perdere tutto il premio.
L'ESMA ha evidenziato da tempo i rischi dei prodotti derivati complessi destinati al retail; nelle analisi europee sui CFD, il 74-89% dei conti retail perdeva denaro, anche se questo dato riguarda i CFD e non deve essere trasferito automaticamente alle opzioni.
Una gestione prudente dovrebbe quindi prevedere:
- una quota limitata del capitale per singola operazione;
- perdita massima definita prima dell'ingresso;
- diversificazione delle scadenze;
- attenzione alla liquidità della serie;
- controllo dello spread denaro-lettera;
- valutazione della volatilità implicita;
- evitare di acquistare opzioni esclusivamente perché hanno un premio molto basso.
Tendenze future del mercato delle opzioni
L'espansione dei mercati derivati europei suggerisce che le opzioni continueranno a essere importanti sia per la gestione del rischio sia per le strategie direzionali. Il forte incremento registrato da Eurex nei derivati azionari nel giugno 2026 è un segnale della crescente attività in questo segmento.
In Italia, la disponibilità di dati su open interest, put/call ratio, volatilità e serie più scambiate rende inoltre più accessibile l'analisi del mercato. Borsa Italiana pubblica quotidianamente informazioni sulle opzioni azionarie e sul FTSE MIB.
Nel futuro è plausibile una maggiore integrazione tra:
- analisi quantitativa;
- modelli di volatilità;
- algoritmi di gestione del rischio;
- piattaforme elettroniche;
- strumenti di analisi basati sull'intelligenza artificiale.
La tecnologia potrà facilitare l'analisi, ma non eliminerà il rischio economico dell'opzione né il problema della scelta corretta di prezzo e scadenza.
Comprare opzioni call può essere una strategia estremamente efficace per esprimere una visione rialzista, controllare il capitale impegnato e costruire operazioni con un rischio massimo predefinito. La vera competenza, tuttavia, non consiste nel prevedere semplicemente che un titolo salirà: consiste nel valutare contemporaneamente prezzo, volatilità, tempo, probabilità e dimensionamento della posizione. Approfondire le greche, la volatilità implicita e le strategie a spread permette di passare da un approccio puramente speculativo a una gestione più consapevole delle opzioni.
Bibliografia
- John C. Hull — Options, Futures, and Other Derivatives, 11ª edizione. Testo di riferimento internazionale sui derivati, con approfondimenti su Black-Scholes-Merton, valutazione e gestione del rischio.
- Lawrence G. McMillan — Options as a Strategic Investment, 5ª edizione. Ampia guida alle strategie con opzioni e alla gestione del portafoglio.
- Sheldon Natenberg — Option Volatility & Pricing: Advanced Trading Strategies and Techniques, 2ª edizione. Particolarmente utile per comprendere volatilità, pricing e strategie operative.
- Nassim Nicholas Taleb — Dynamic Hedging: Managing Vanilla and Exotic Options. Approfondisce gestione del rischio, hedging e comportamento dei derivati in condizioni di mercato complesse.
- Robert L. McDonald — Derivatives Markets, 3ª edizione. Testo accademico dedicato alla comprensione economica e quantitativa dei mercati dei derivati.
FAQ: Comprare opzioni call
È possibile comprare una call senza possedere l'azione?
Sì. Il compratore di una call non deve necessariamente possedere il sottostante. Acquistando l'opzione si ottiene un diritto contrattuale, non la proprietà immediata dell'azione. Questo permette di assumere un'esposizione rialzista con un investimento iniziale inferiore rispetto all'acquisto diretto del sottostante, ma introduce scadenza e decadimento temporale.
Quanto capitale serve per comprare una call?
Il capitale necessario dipende dal premio dell'opzione e dal moltiplicatore contrattuale. Se il premio fosse 2 euro e il contratto rappresentasse 100 azioni, il costo teorico sarebbe 200 euro, prima di commissioni e altri costi. È quindi essenziale verificare sempre le specifiche del contratto presso il mercato o intermediario utilizzato.
Cosa succede se la call scade senza valore?
Se alla scadenza la call è out of the money e non possiede valore intrinseco, generalmente scade senza valore. Il compratore perde il premio pagato, che rappresenta la perdita massima della posizione long call standard. Per questo motivo una call apparentemente economica può essere rischiosa se la probabilità che raggiunga lo strike entro la scadenza è bassa.
È meglio comprare una call prima di un evento importante?
Non esiste una risposta universale. Prima di un evento, la volatilità implicita può aumentare perché il mercato incorpora una maggiore incertezza. Il compratore può quindi beneficiare di un movimento molto forte, ma rischia anche una diminuzione della volatilità dopo l'evento. Una previsione corretta sulla direzione non garantisce automaticamente un profitto sulla call.
Come si può capire se una call è troppo cara?
Per valutare il prezzo occorre confrontare volatilità implicita, volatilità storica, scadenza, strike, liquidità e condizioni del sottostante. Non esiste una soglia universale che stabilisca quando una call sia cara. Un premio elevato può essere giustificato da un'elevata volatilità attesa, mentre un premio basso può riflettere una probabilità ridotta di raggiungere lo strike.
Qual è la differenza tra esercitare una call e venderla?
Esercitare una call significa utilizzare il diritto previsto dal contratto secondo le modalità stabilite dal mercato. Vendere la call acquistata significa invece chiudere la posizione sul mercato, incassando il prezzo corrente dell'opzione. Nella pratica, per molte posizioni negoziate su mercati regolamentati, la vendita prima della scadenza può essere preferibile all'esercizio perché consente di monetizzare anche il valore temporale residuo.
- Categoria: Opzioni binarie