PayPal è uno dei servizi di pagamento digitale più conosciuti al mondo e rappresenta, per milioni di utenti, un punto d'incontro tra acquisti online, trasferimenti di denaro, carte, conti bancari e portafogli digitali. Capire come funziona PayPal significa quindi andare oltre il semplice concetto di “pagare con un clic”: il servizio può essere utilizzato per acquistare prodotti e servizi, inviare e ricevere denaro, gestire diversi strumenti di pagamento e, per le attività commerciali, incassare attraverso canali online e fisici.
Il contesto nel quale opera PayPal sta inoltre cambiando rapidamente. In Italia, secondo i dati presentati da Banca d'Italia nel 2026, nel 2025 i pagamenti alternativi al contante sono cresciuti del 13% in volume rispetto all'anno precedente; le carte rappresentano oltre il 70% dei pagamenti digitali e circa un quarto delle operazioni al POS è stato effettuato tramite dispositivi mobili. Nello stesso periodo, i bonifici istantanei hanno raggiunto il 24% dei bonifici SEPA.
Questi numeri aiutano a comprendere una delle principali tendenze future: il pagamento digitale non è più soltanto una soluzione per l'e-commerce, ma sta diventando parte integrante dell'esperienza quotidiana. L'utente si aspetta pagamenti veloci, autenticazione semplice, protezione dalle frodi e possibilità di utilizzare lo stesso wallet attraverso diversi dispositivi e canali. Anche nell'area euro i pagamenti elettronici continuano a crescere: nel secondo semestre 2025 le operazioni con moneta elettronica sono state 5,1 miliardi, il 10,7% in più rispetto allo stesso periodo del 2024.
La crescita, tuttavia, porta con sé nuove questioni: sicurezza, phishing, protezione dei dati, costi di conversione valutaria, commissioni per i commercianti e concorrenza tra wallet, banche e sistemi di pagamento istantaneo. PayPal deve quindi confrontarsi con un mercato nel quale carte contactless, mobile payment, bonifici istantanei e nuove infrastrutture europee rendono il trasferimento di denaro sempre più immediato. Banca d'Italia rileva inoltre che nel secondo semestre 2025 il tasso complessivo di frode nei pagamenti in Italia è rimasto contenuto, pari a 3 euro ogni 100.000 euro transati, ovvero lo 0,003% del valore, pur evidenziando una maggiore rischiosità dell'e-commerce rispetto ai POS fisici.
Per questo motivo, conoscere come funziona PayPal, quali sono i suoi vantaggi, quali costi possono essere applicati e quali sono i limiti della protezione offerta è importante sia per il consumatore sia per chi vende online. La vera differenza non sta soltanto nella velocità del pagamento, ma nella capacità di scegliere consapevolmente quale metodo utilizzare, come proteggere l'account e quando PayPal rappresenta una soluzione conveniente.
Che cos'è PayPal e come funziona
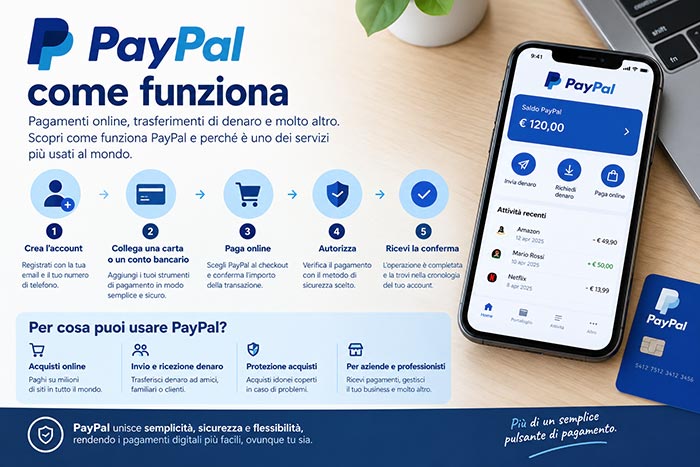
PayPal è un portafoglio digitale e sistema di pagamento online che permette di collegare carte e conti bancari a un unico account. Quando l'utente effettua un acquisto presso un esercente che accetta PayPal, può selezionare il servizio al checkout senza dover necessariamente comunicare direttamente al venditore i dati della propria carta.
Il funzionamento può essere schematizzato in pochi passaggi:
- creazione dell'account, normalmente associato a indirizzo email e numero di telefono;
- collegamento di una carta o di un conto bancario;
- scelta del metodo di finanziamento disponibile al momento del pagamento;
- autorizzazione della transazione;
- ricezione della conferma e registrazione dell'operazione nell'account.
La differenza rispetto a un pagamento diretto con carta è quindi soprattutto nell'intermediazione del wallet. Invece di inserire ogni volta i dati della carta sul singolo sito, l'utente può utilizzare il proprio account PayPal come interfaccia di pagamento.
Come collegare una carta o un conto bancario
Dal wallet PayPal è possibile aggiungere una carta di credito o debito seguendo la procedura prevista nell'area dedicata. PayPal indica inoltre la possibilità di collegare un conto bancario direttamente all'account.
È importante che i dati siano coerenti con quelli dell'account. Per esempio, PayPal segnala che un conto bancario deve normalmente appartenere a una banca del Paese associato all'account e che il nome del titolare deve corrispondere.
Come pagare con PayPal online
Utilizzare PayPal per un acquisto è generalmente semplice. Dopo aver scelto un prodotto, nel checkout si seleziona PayPal come metodo di pagamento, si accede al proprio account e si verifica l'importo prima di confermare.
Un esempio pratico: immaginiamo un acquisto online da 120 euro. L'utente possiede una carta collegata a PayPal e seleziona il wallet alla cassa. PayPal mostra il riepilogo dell'operazione e permette di verificare importo, destinatario e metodo di finanziamento prima dell'autorizzazione.
Il vantaggio principale è la centralizzazione:
- non occorre inserire nuovamente i dati della carta sul negozio;
- il pagamento viene gestito dall'account PayPal;
- l'operazione rimane registrata nella cronologia;
- possono essere disponibili ulteriori strumenti, come Paga in 3 rate, quando l'acquisto e l'utente soddisfano i requisiti previsti.
PayPal specifica che la disponibilità delle singole funzionalità può dipendere dal Paese, dall'account, dal commerciante e dalle condizioni applicabili.
Come inviare e ricevere denaro con PayPal
Un'altra funzione importante è il trasferimento di denaro tra utenti. PayPal può essere utilizzato per inviare denaro, ricevere pagamenti e successivamente trasferire il saldo disponibile verso un conto bancario, secondo le condizioni applicabili.
È fondamentale distinguere però tra una transazione personale e un pagamento relativo all'acquisto di beni o servizi. Per un acquisto da un venditore, utilizzare l'apposita modalità prevista per beni e servizi può essere importante anche ai fini della Protezione acquisti.
Per esempio, se un amico deve restituire 50 euro per una spesa condivisa, si tratta di un caso completamente diverso dall'acquisto di uno smartphone da un venditore sconosciuto. Confondere le due situazioni può incidere sulle tutele disponibili e sulle eventuali commissioni.
PayPal è sicuro? Protezione e rischi
La sicurezza rappresenta uno degli elementi centrali del modello PayPal. Il servizio utilizza crittografia, sistemi di rilevamento delle frodi, connessioni TLS e strumenti di autenticazione, oltre a supportare tecnologie più recenti come le passkey.
La sicurezza, tuttavia, non significa che l'utente sia completamente protetto da qualsiasi truffa. Un criminale può, per esempio, tentare di convincere la vittima a effettuare volontariamente un pagamento oppure rubare le credenziali attraverso phishing.
È quindi consigliabile:
- attivare la verifica in due passaggi quando disponibile;
- utilizzare una password unica e robusta;
- valutare l'utilizzo delle passkey;
- non comunicare mai codici di verifica;
- accedere direttamente al sito o all'app invece di utilizzare link ricevuti via SMS o email;
- controllare attentamente destinatario e importo prima di autorizzare un pagamento.
Come funziona la Protezione acquisti PayPal
La Protezione acquisti può aiutare l'acquirente quando un acquisto idoneo non viene ricevuto oppure risulta significativamente diverso dalla descrizione, ma non costituisce una garanzia universale per ogni transazione. Sono infatti previsti requisiti, esclusioni, limiti temporali e altre condizioni.
Per questo motivo è opportuno conservare:
- ricevute e conferme d'ordine;
- comunicazioni con il venditore;
- informazioni sulla spedizione;
- descrizione originale del prodotto;
- eventuali fotografie o documentazione del problema.
Quanto costa PayPal
Per il consumatore, molte operazioni personali possono essere gratuite quando non è richiesta una conversione valutaria. Le commissioni cambiano però in funzione del tipo di transazione, della valuta e del soggetto che effettua o riceve il pagamento.
Per le attività commerciali la struttura è differente. Ad esempio, PayPal indica attualmente per alcune transazioni nazionali standard una commissione del 3,4% + 0,35 euro per PayPal e Paga in 3 rate, mentre per l'elaborazione delle carte indica 1,2% + 0,35 euro; per POS e Tap to Pay viene indicato l'1,79%. Le tariffe possono essere soggette a modifiche e sono disponibili condizioni personalizzate per determinati business.
Il confronto con una carta tradizionale deve quindi considerare non soltanto la percentuale, ma anche costi fissi, cambio valuta, eventuali rimborsi e servizi aggiuntivi.
PayPal e cambio valuta
Quando una transazione coinvolge una valuta diversa dall'euro, il costo effettivo può dipendere dal tasso di conversione applicato e dalle tariffe previste. PayPal indica, per specifiche conversioni relative ai conti Business, un margine del 3% rispetto al tasso di cambio di base.
Chi effettua frequentemente acquisti internazionali dovrebbe quindi confrontare costo complessivo e tasso di cambio, anziché limitarsi alla domanda “PayPal è gratuito?”.
PayPal per aziende e professionisti
Per un'attività commerciale PayPal può essere utilizzato per ricevere pagamenti online, tramite link di pagamento e anche attraverso soluzioni per pagamenti fisici. I conti Business sono destinati agli utenti che utilizzano PayPal principalmente per vendite, compravendite o donazioni.
L'approccio può essere interessante per piccoli commercianti, professionisti ed e-commerce perché consente di concentrare diverse modalità di incasso in una piattaforma.
Il confronto con un tradizionale POS o con un gateway bancario dovrebbe però considerare:
- commissioni per transazione;
- costi fissi;
- strumenti antifrode;
- gestione dei rimborsi;
- integrazione con l'e-commerce;
- pagamenti internazionali;
- disponibilità di strumenti rateali.
PayPal, carte e bonifici istantanei: quale differenza?
PayPal, carta e bonifico istantaneo rispondono a esigenze parzialmente diverse. La carta rimane uno degli strumenti più utilizzati per gli acquisti online e nei negozi; il bonifico istantaneo punta invece sulla rapidità del trasferimento direttamente tra conti bancari; PayPal aggiunge un livello di wallet e gestione centralizzata.
Nel 2025, in Italia, i bonifici istantanei hanno raggiunto il 24% dei bonifici SEPA, mentre le carte hanno mantenuto un ruolo centrale nei pagamenti digitali.
Metodo | Punto caratteristico | Aspetto da valutare |
PayPal | Wallet e servizi integrati | Commissioni e condizioni |
Carta | Ampia accettazione | Sicurezza e gestione della carta |
Bonifico istantaneo | Trasferimento rapido | Tutele e modalità di contestazione |
Mobile payment | Pagamento da smartphone | Compatibilità e sicurezza |
Non esiste quindi una soluzione universalmente migliore: la scelta dipende dal tipo di pagamento, dal destinatario, dalla valuta e dalle tutele necessarie.
Il futuro di PayPal e dei pagamenti digitali
Il futuro del settore sarà probabilmente caratterizzato dalla convergenza tra wallet digitali, pagamenti istantanei, autenticazione biometrica, intelligenza artificiale e sistemi antifrode. La competizione non riguarderà più soltanto chi offre il pagamento più rapido, ma chi riesce a combinare semplicità, sicurezza, interoperabilità e costi sostenibili.
L'evoluzione italiana va nella stessa direzione: Banca d'Italia evidenzia la forte crescita degli strumenti digitali e l'aumento dei pagamenti tramite mobile. Inoltre, uno studio della stessa istituzione rileva una associazione positiva tra maggiore intensità dei pagamenti digitali e PIL nominale pro capite nelle province italiane nel periodo 2012-2023, precisando però che il risultato non può essere interpretato come una relazione strettamente causale.
Per PayPal questo scenario significa confrontarsi contemporaneamente con banche tradizionali, fintech, circuiti di carte, wallet mobili e nuove infrastrutture di pagamento. Il vantaggio competitivo futuro dipenderà quindi dalla capacità di rendere il pagamento quasi invisibile all'utente senza sacrificare sicurezza e trasparenza.
PayPal è quindi molto più di un semplice pulsante presente nei checkout: è parte dell'evoluzione dei pagamenti digitali, dei wallet e del commercio elettronico. Comprenderne funzionamento, costi, protezioni e limiti permette di utilizzarlo con maggiore consapevolezza. Per approfondire il tema, conviene confrontare periodicamente PayPal con carte, bonifici istantanei e altri wallet, seguendo anche l'evoluzione delle nuove tecnologie e delle regole europee che stanno trasformando il modo in cui paghiamo ogni giorno.
Bibliografia
- Eric M. Jackson, The PayPal Wars: Battles with eBay, the Media, the Mafia, and the Rest of Planet Earth. Il testo ricostruisce la nascita e i primi anni di PayPal attraverso l'esperienza dell'autore, che lavorò nella società.
- Natasha de Terán, Gottfried Leibbrandt, The Pay Off: How Changing the Way We Pay Changes Everything. Analizza l'evoluzione dei sistemi di pagamento e il loro ruolo nell'economia contemporanea.
- Eswar S. Prasad, The Future of Money: How the Digital Revolution Is Transforming Currencies and Finance. Approfondisce fintech, trasformazione digitale del denaro e nuove forme di pagamento.
- Kenneth S. Rogoff, The Curse of Cash: How Large-Denomination Bills Aid Crime and Tax Evasion and Constrain Monetary Policy. Esamina il ruolo del contante e l'evoluzione verso sistemi monetari digitali.
- Dominique Rambure, Alec Nacamuli, Payment Systems: From the Salt Mines to the Board Room. È un riferimento specialistico sulla struttura, l'economia e l'evoluzione dei sistemi di pagamento elettronici.
- Bruce J. Summers, The Payment System: Design, Management, and Supervision. Testo dell'International Monetary Fund dedicato alla progettazione e alla gestione dei sistemi di pagamento.
FAQ: PayPal: come funziona, guida completa
PayPal è un conto corrente bancario?
No. PayPal non deve essere confuso automaticamente con un conto corrente bancario tradizionale. È un servizio di pagamento e wallet digitale attraverso il quale l'utente può gestire pagamenti e collegare strumenti finanziari esterni, come carte e conti bancari. La funzione principale è quindi facilitare la gestione delle transazioni, non sostituire necessariamente tutti i servizi di una banca.
Posso usare PayPal senza avere una carta di credito?
Sì, non è necessariamente indispensabile possedere una carta di credito. È possibile collegare altri strumenti supportati, tra cui un conto bancario, secondo le modalità disponibili per il Paese e per il proprio account. La disponibilità effettiva delle funzioni può comunque dipendere dalle verifiche e dalle condizioni applicate da PayPal.
Cosa succede se qualcuno accede al mio account PayPal?
Se un soggetto non autorizzato riesce ad accedere all'account, può tentare di visualizzare informazioni o effettuare operazioni. La rapidità di intervento è fondamentale: è opportuno modificare le credenziali, verificare le transazioni, segnalare immediatamente eventuali operazioni non autorizzate e seguire le procedure di sicurezza PayPal. L'attivazione della verifica in due passaggi o di una passkey aggiunge inoltre un ulteriore livello di protezione.
PayPal protegge automaticamente qualsiasi acquisto?
No. La Protezione acquisti riguarda soltanto le transazioni e gli articoli che soddisfano i requisiti previsti dal programma. Esistono condizioni, esclusioni e limiti temporali. Prima di acquistare un prodotto particolarmente costoso è quindi consigliabile verificare preventivamente l'idoneità dell'operazione alla protezione.
Perché un pagamento PayPal può essere rifiutato?
Un pagamento può essere rifiutato per diverse ragioni, tra cui problemi con il metodo di pagamento collegato, controlli di sicurezza, limitazioni dell'account, dati non aggiornati o indisponibilità del metodo scelto. In questi casi è utile controllare il messaggio mostrato da PayPal, verificare carta o conto bancario associato e, se necessario, utilizzare un metodo di pagamento alternativo o contattare l'assistenza.
- Categoria: Investimenti finanziari