La storia dei mercati finanziari è, in larga misura, la storia del modo in cui società, imprese, Stati e investitori hanno imparato a trasferire capitale nel tempo e nello spazio, assumendo e distribuendo il rischio. Dalle prime forme di credito commerciale fino alle piattaforme elettroniche contemporanee, il mercato finanziario si è trasformato da luogo fisico frequentato da mercanti e intermediari in una rete globale nella quale azioni, obbligazioni, valute e derivati possono essere negoziati in frazioni di secondo. Studiare questa evoluzione non significa quindi soltanto ricordare date e avvenimenti: significa comprendere perché i mercati funzionano come funzionano oggi e perché alcune dinamiche, come bolle speculative, panico, leva finanziaria e crisi di liquidità, tendono a ripresentarsi.
Le origini sono molto più antiche delle moderne borse valori. Il credito commerciale, le cambiali e le attività dei banchieri delle città italiane medievali crearono progressivamente strumenti per finanziare commerci e trasferire denaro. Con la crescita dei commerci internazionali, divenne necessario creare meccanismi più organizzati per determinare prezzi, raccogliere capitali e rendere trasferibili i rischi. Nel XVII secolo Amsterdam rappresentò una svolta fondamentale, mentre nei secoli successivi Londra e, poi, New York divennero grandi centri della finanza internazionale.
L'evoluzione è stata accompagnata da una costante tensione tra innovazione e stabilità. Ogni nuova tecnologia ha reso i mercati più efficienti e accessibili, ma spesso ha introdotto anche nuovi rischi. Il telegrafo accelerò la diffusione delle informazioni, il telefono facilitò gli ordini a distanza, l'informatizzazione trasformò il processo di negoziazione e Internet portò la finanza direttamente sul computer e sullo smartphone. Oggi algoritmi, intelligenza artificiale, trading ad alta frequenza, ETF e infrastrutture digitali stanno modificando nuovamente il funzionamento dei mercati.
I dati contemporanei mostrano quanto questa trasformazione sia profonda. Nel mercato valutario globale, il sondaggio triennale della Bank for International Settlements rileva per aprile 2025 un turnover medio di circa 9.500 miliardi di dollari al giorno, in aumento del 27% rispetto al 2022; il dollaro era presente in una delle due controparti nell'89% delle operazioni FX. Anche i mercati europei stanno cambiando: secondo ESMA, tra il 2022 e il 2025 la quota di liquidità indirizzabile nei mercati azionari europei è rimasta intorno all'85%, mentre le negoziazioni su book hanno rappresentato circa il 75-80% dei volumi.
Un altro elemento decisivo è la progressiva democratizzazione dell'investimento. Nel 2024 il mercato dei fondi retail dell'Unione europea ha beneficiato di una riduzione dei costi, soprattutto grazie all'ingresso di nuovi fondi generalmente meno costosi; nel 2025, inoltre, ESMA ha evidenziato la forte domanda degli investitori retail verso gli ETF, con 243 miliardi di euro di afflussi annuali nel comparto azionario, contro deflussi di 19 miliardi dai fondi azionari attivi.
Il futuro dei mercati finanziari sarà probabilmente caratterizzato da maggiore automazione, digitalizzazione, integrazione internazionale e attenzione alla trasparenza. Allo stesso tempo, intelligenza artificiale, cybersecurity, geopolitica, frammentazione dei mercati e nuove forme di finanza digitale pongono interrogativi che ricordano una delle lezioni più importanti della storia: innovare il sistema finanziario può creare enormi opportunità, ma richiede regole e gestione del rischio adeguate.
Dalle prime forme di credito alle borse moderne
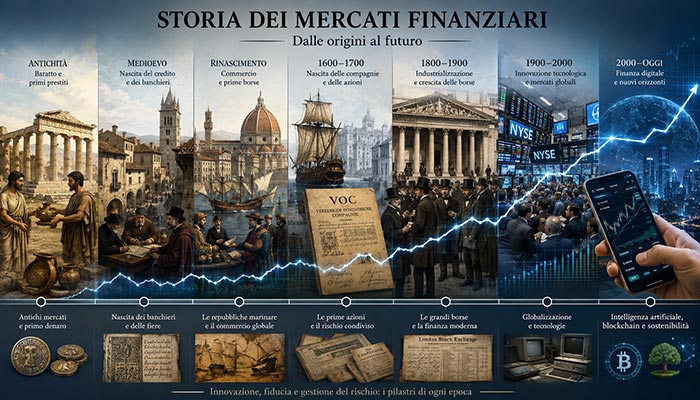
La nascita dei mercati finanziari non coincide con l'apertura di una prima borsa. Prima delle borse esistevano infatti mercanti, banchieri e fiere nelle quali venivano scambiati beni, valute, cambiali e diritti di pagamento. Le città commerciali italiane ebbero un ruolo fondamentale nello sviluppo di queste pratiche.
Con l'espansione del commercio europeo divennero sempre più importanti:
- credito commerciale e cambiali;
- trasferimento internazionale di capitali;
- attività degli intermediari;
- finanziamento del debito pubblico;
- determinazione organizzata dei prezzi.
La grande innovazione successiva fu la possibilità di raccogliere capitale attraverso titoli trasferibili. Questo rese possibile finanziare imprese di dimensioni crescenti distribuendo il rischio tra numerosi investitori.
Amsterdam e la nascita del mercato azionario
Un passaggio fondamentale fu rappresentato dalla Compagnia olandese delle Indie orientali (VOC), fondata nel 1602. Le sue azioni potevano essere trasferite e negoziate, contribuendo alla formazione di un mercato secondario organizzato ad Amsterdam. Il modello dimostrò che il capitale poteva essere raccolto da una pluralità di investitori e che la possibilità di rivendere le partecipazioni aumentava l'attrattiva dell'investimento.
La lezione economica è importante: un mercato secondario efficiente rende più facile finanziare l'economia reale, perché l'investitore non deve necessariamente immobilizzare il proprio capitale fino alla conclusione dell'attività finanziata.
La nascita delle grandi piazze finanziarie
Tra XVIII e XIX secolo Londra consolidò il proprio ruolo internazionale grazie all'espansione commerciale britannica, al mercato obbligazionario e alla crescita del sistema bancario. New York acquistò progressivamente importanza fino a diventare, soprattutto nel XX secolo, il principale centro azionario mondiale.
Anche l'Italia sviluppò proprie istituzioni finanziarie. La Borsa di commercio di Milano fu istituita nel 1808, mentre precedentemente nella città erano già presenti attività di cambio e compravendita di effetti pubblici. La storia di Borsa Italiana mostra poi un'evoluzione che passa dalla nascita ottocentesca alla telematizzazione degli scambi negli anni Novanta, fino alla privatizzazione e alla successiva integrazione in Euronext dal 2021.
Il confronto tra i diversi modelli evidenzia una distinzione significativa:
- modello anglosassone: maggiore peso delle associazioni private degli operatori;
- modello italiano storico: maggiore presenza pubblicistica nella regolamentazione delle borse;
- modello contemporaneo europeo: crescente integrazione tra mercati nazionali e infrastrutture sovranazionali.
Crisi finanziarie e bolle speculative
La storia dei mercati finanziari è inseparabile dalla storia delle crisi finanziarie. La bolla dei tulipani, la South Sea Bubble, il crollo del 1929, la crisi degli anni Settanta, il lunedì nero del 1987, la bolla Internet e la crisi finanziaria globale del 2008 mostrano quanto spesso entusiasmo, credito e aspettative possano alimentare valutazioni difficili da sostenere.
Le crisi presentano spesso caratteristiche ricorrenti:
- forte crescita delle quotazioni;
- espansione del credito;
- percezione di rischio eccessivamente bassa;
- comportamento imitativo;
- improvvisa inversione delle aspettative.
La teoria della finanza comportamentale interpreta questi fenomeni ponendo maggiore attenzione a bias cognitivi, eccesso di fiducia ed effetto gregge. Un approccio più tradizionale, invece, tende a concentrarsi su fondamentali, liquidità, tassi d'interesse e condizioni macroeconomiche. Le due prospettive non sono necessariamente alternative: analizzare contemporaneamente fondamentali e comportamento degli operatori permette spesso di comprendere meglio le dinamiche estreme.
Dal 1929 al 2008
Il crollo del 1929 dimostrò quanto una crisi dei prezzi degli asset potesse propagarsi all'economia reale. Decenni dopo, la crisi del 2008 evidenziò un'altra caratteristica moderna: la forte interconnessione internazionale. Mutui, cartolarizzazioni, banche, assicurazioni e mercati obbligazionari collegavano operatori situati in Paesi differenti.
Dopo il 2008, regolamentazione, requisiti patrimoniali e supervisione sono diventati elementi ancora più centrali. La storia recente dimostra quindi che un mercato efficiente non è semplicemente quello nel quale si negozia rapidamente, ma quello nel quale prezzi, liquidità, trasparenza e gestione del rischio possono convivere.
Dalla borsa fisica al trading elettronico
Per gran parte del Novecento il mercato era un luogo fisico: operatori e intermediari utilizzavano telefoni, documenti e, in alcune piazze, il caratteristico sistema della borsa gridata. La digitalizzazione ha progressivamente sostituito queste modalità.
La transizione ha prodotto vantaggi evidenti:
- maggiore velocità di esecuzione;
- riduzione dei costi operativi;
- accesso più ampio ai mercati;
- maggiore quantità di informazioni disponibili;
- possibilità di automatizzare strategie e controlli.
Il confronto tra trading tradizionale e trading elettronico evidenzia però un compromesso. La velocità può migliorare l'efficienza, ma non equivale automaticamente a una migliore qualità delle decisioni. Un investitore che dispone di quotazioni in tempo reale ma reagisce emotivamente a ogni movimento può essere più informato e, contemporaneamente, prendere decisioni peggiori.
I mercati finanziari nell'era digitale
Oggi azioni, obbligazioni, ETF, valute e derivati sono inseriti in un ecosistema altamente interconnesso. L'investitore europeo può acquistare in pochi secondi un ETF che replica un indice internazionale, mentre gli intermediari utilizzano sistemi algoritmici per gestire ordini e liquidità.
ESMA ha inoltre rilevato una crescente attenzione degli investitori retail verso strumenti passivi. Questo rappresenta un cambiamento importante rispetto alla tradizione dell'investimento basato sulla selezione individuale dei titoli.
Le tendenze future più rilevanti comprendono:
- intelligenza artificiale nell'analisi e nella gestione degli ordini;
- tokenizzazione di attività finanziarie;
- ulteriore diffusione degli ETF;
- maggiore automazione;
- consolidamento delle infrastrutture finanziarie europee;
- nuove esigenze di cybersecurity e supervisione.
La vera sfida sarà trovare un equilibrio tra efficienza tecnologica e resilienza.
Conoscere la storia dei mercati finanziari significa, in definitiva, comprendere l'evoluzione di uno degli strumenti più importanti dell'economia moderna. Dalle antiche reti di credito alla finanza digitale, ogni trasformazione ha lasciato lezioni ancora attuali. Approfondire queste vicende attraverso la storia economica, l'analisi delle crisi e il funzionamento concreto degli strumenti finanziari permette di interpretare con maggiore consapevolezza mercati finanziari, investimenti e rischi, soprattutto in un futuro nel quale tecnologia e finanza saranno sempre più inseparabili.
Bibliografia
- Niall Ferguson — The Ascent of Money: A Financial History of the World. Un'ampia ricostruzione dell'evoluzione di denaro, credito, banche, mercati e crisi finanziarie. L'edizione decennale aggiornata è pubblicata da Penguin.
- Charles P. Kindleberger e Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises. Testo fondamentale per comprendere bolle speculative, crisi e meccanismi di contagio finanziario.
- Peter L. Bernstein — Against the Gods: The Remarkable Story of Risk. Ricostruisce storicamente l'evoluzione del concetto di rischio e della sua misurazione.
- Benjamin Graham e Jason Zweig — The Intelligent Investor. Classico dell'investimento orientato al valore, pubblicato originariamente nel 1949 e successivamente aggiornato.
- Burton G. Malkiel — A Random Walk Down Wall Street. Un riferimento importante per comprendere mercati, diversificazione, teoria del mercato efficiente e investimento passivo.
FAQ: storia dei mercati finanziari
Perché la storia dei mercati finanziari è importante per chi investe oggi?
La storia dei mercati finanziari è importante perché consente di riconoscere schemi ricorrenti che possono essere difficili da individuare osservando esclusivamente i prezzi attuali. Bolle, eccessi di leva, panico e crisi di liquidità hanno assunto forme diverse, ma presentano spesso meccanismi comparabili. Conoscere questi precedenti aiuta l'investitore a distinguere una normale fase di volatilità da condizioni potenzialmente più problematiche e a costruire una gestione del rischio meno dipendente dalle emozioni.
Qual è la differenza tra mercato primario e mercato secondario?
Il mercato primario è quello nel quale un titolo viene emesso per raccogliere nuovo capitale: per esempio, quando un'impresa realizza un'IPO o emette nuove obbligazioni. Il mercato secondario, invece, consente agli investitori di scambiare titoli già emessi. Questa distinzione è fondamentale perché la liquidità del mercato secondario aumenta l'interesse verso gli strumenti del mercato primario: un investitore è generalmente più disposto a fornire capitale se sa di poter successivamente vendere la propria posizione.
In che modo le banche centrali hanno modificato la storia dei mercati?
Le banche centrali sono diventate progressivamente attori fondamentali attraverso politica monetaria, gestione della liquidità e interventi nelle crisi. Le variazioni dei tassi influenzano il costo del denaro, le valutazioni delle attività finanziarie e l'attrattività relativa di azioni e obbligazioni. Questo significa che interpretare i mercati contemporanei richiede spesso di considerare non soltanto utili societari e indicatori tecnici, ma anche inflazione, tassi e aspettative di politica monetaria.
Perché le informazioni sono diventate così importanti nella finanza moderna?
L'informazione è uno degli elementi centrali nella formazione dei prezzi. Con Internet e sistemi elettronici, la velocità di diffusione delle notizie è aumentata enormemente. Questo ha ridotto alcune asimmetrie informative, ma ha anche creato un problema opposto: l'eccesso di informazioni. Un investitore deve quindi imparare a distinguere dati realmente rilevanti da rumore di mercato, commenti speculativi e reazioni emotive.
I mercati finanziari continueranno a essere dominati dagli esseri umani?
È improbabile che gli esseri umani scompaiano dal processo decisionale, ma la componente automatizzata continuerà probabilmente a crescere. Algoritmi e intelligenza artificiale possono elaborare enormi quantità di dati e gestire ordini con una velocità impossibile per un singolo operatore. Tuttavia, interpretazione economica, definizione degli obiettivi, controllo del rischio e supervisione rimarranno fondamentali. La questione futura non sarà quindi semplicemente uomo contro macchina, ma come integrare tecnologia e giudizio umano senza aumentare i rischi sistemici.
- Categoria: Investimenti finanziari